
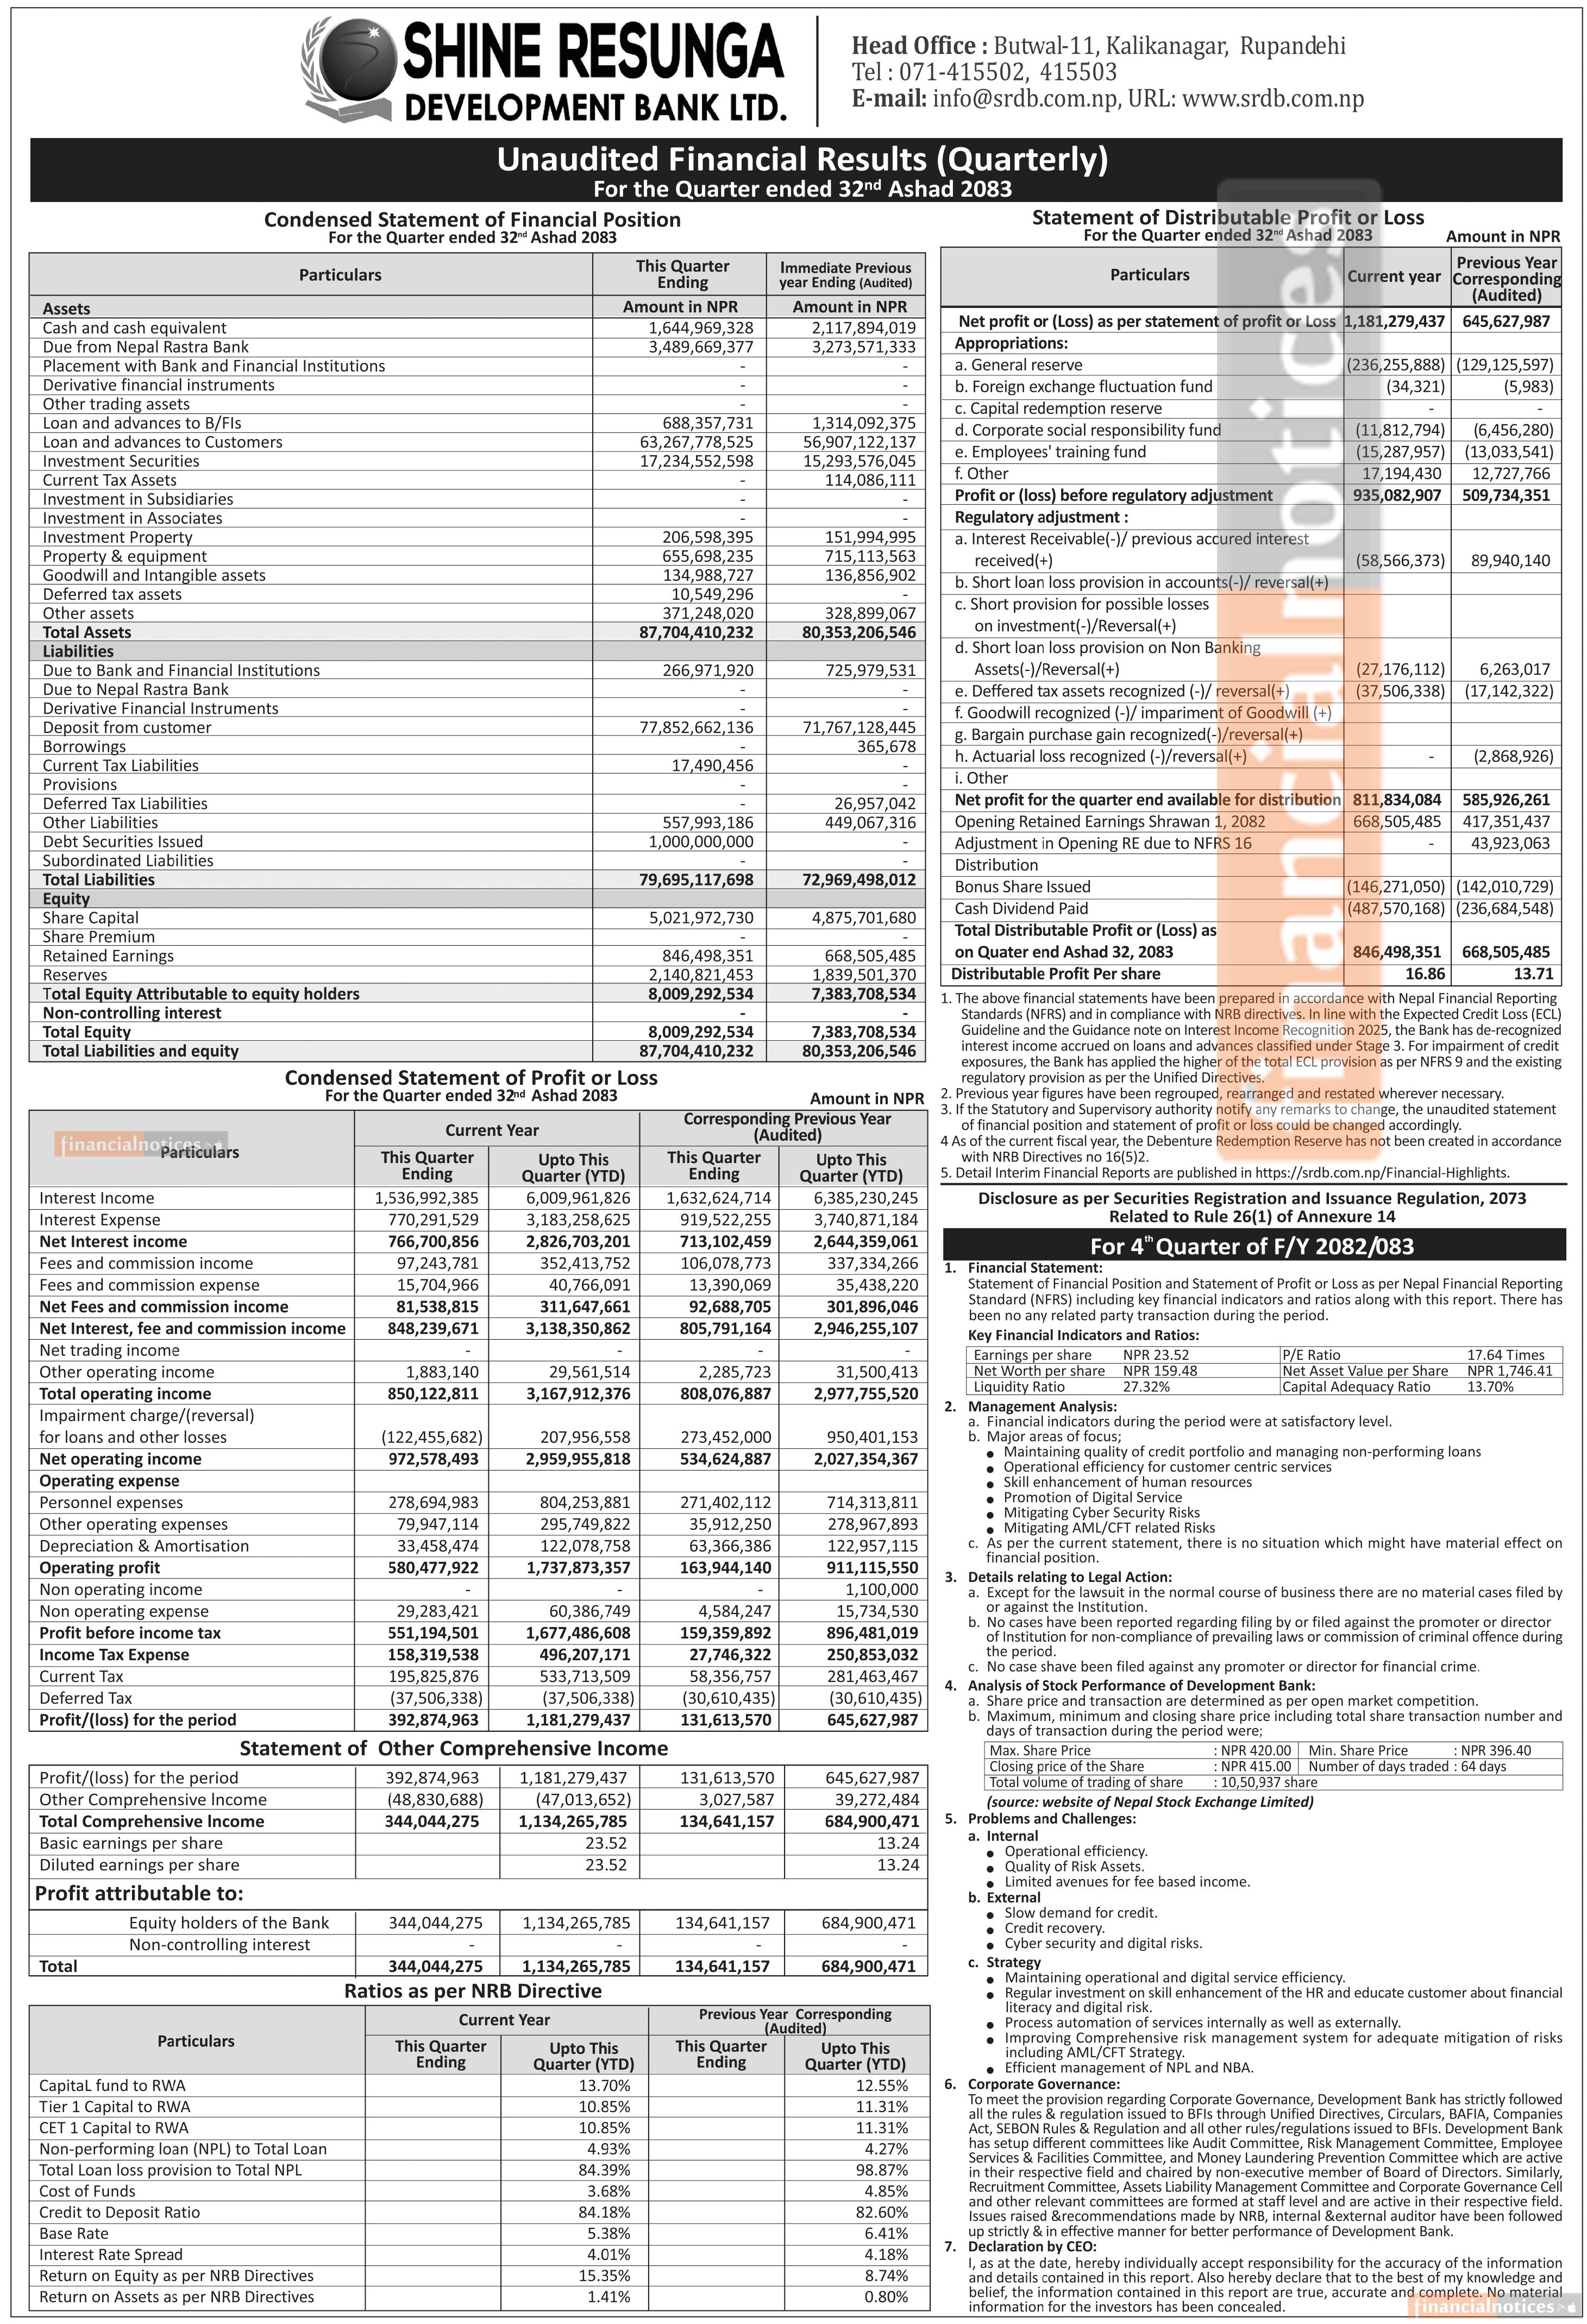
शाइन रेसुङ्गा डेभलपमेन्ट बैंक लिमिटेडले आर्थिक वर्ष २०८२/८३ को चौथो त्रैमाससम्म रु. ११८.१३ करोड खुद नाफा आर्जन गरेको छ। यो अघिल्लो आर्थिक वर्षको रु. ६४.५६ करोडको तुलनामा ८२.९७ प्रतिशतको वृद्धि हो। नाफा वृद्धिसँगै बैंकको प्रतिशेयर आम्दानी (EPS) पनि रु. १३.२४ बाट बढेर रु. २३.५२ पुगेको छ।
तर वित्तीय विवरणको गहिरो विश्लेषण गर्दा नाफाको यो वृद्धि मुख्य व्यवसाय विस्तारबाट नभई हानि व्यवस्था खर्च (Impairment Charge) मा आएको उल्लेखनीय कमीबाट प्रेरित देखिन्छ। यसले बैंकको वास्तविक सञ्चालन क्षमता र कर्जा गुणस्तरमा भने मिश्रित संकेत दिएको छ।
बैंकको हानि व्यवस्था खर्च चालु आर्थिक वर्षमा रु. २०.८० करोडमा सीमित भएको छ, जुन अघिल्लो वर्षको रु. ९५.०४ करोडको तुलनामा ७८.१२ प्रतिशत कम हो। प्रोभिजन खर्चमा आएको यही ठूलो गिरावटले बैंकको खुद सञ्चालन आम्दानी र सञ्चालन नाफामा उल्लेखनीय सुधार देखाएको छ।
तर बैंकको मुख्य आम्दानी स्रोत अर्थात् कुल ब्याज आम्दानी भने ५.८८ प्रतिशतले घटेको छ। यसले कर्जा विस्तार, ब्याज आम्दानी क्षमता वा कोर बैंकिङ व्यवसायमा अपेक्षित गति आउन नसकेको संकेत गर्छ। अर्थात् नाफा वृद्धि मुख्यतः व्यवसाय विस्तारबाट नभई खर्च व्यवस्थापन तथा जोखिम व्यवस्थापनमा भएको लेखांकन प्रभावबाट आएको देखिन्छ।
बैंकको सबैभन्दा ठूलो चुनौती भनेको कर्जा गुणस्तरमा देखिएको दबाब हो। खराब कर्जा अनुपात (NPL) ४.२७ प्रतिशतबाट बढेर ४.९३ प्रतिशत पुगेको छ। यसले बैंकको ऋण पोर्टफोलियोमा जोखिम बढिरहेको संकेत गर्छ।
अझ महत्वपूर्ण पक्ष, प्रोभिजन कभरेज अनुपात (Provision Coverage Ratio) ९८.८७ प्रतिशतबाट घटेर ८४.३९ प्रतिशतमा आएको छ। एक वर्षमै करिब १४.५ प्रतिशत बिन्दुको गिरावट आउनुले खराब कर्जाविरुद्ध बैंकले राखेको सुरक्षा बफर कमजोर भएको देखाउँछ।
खराब कर्जा बढिरहेको अवस्थामा प्रोभिजन घट्नुले आगामी अवधिमा कर्जा असुली कमजोर भए थप जोखिम व्यवस्थापन चुनौती बढ्न सक्ने संकेत गर्छ।
बैंकको कुल पुँजी कोष अनुपात (Capital Adequacy Ratio) १२.५५ प्रतिशतबाट बढेर १३.७० प्रतिशत पुगेको छ। सतही रूपमा हेर्दा यो सकारात्मक देखिए पनि पुँजी संरचनाको गुणस्तरमा भने प्रश्न उठ्छ।
टियर–१ पुँजी अनुपात ११.३१ प्रतिशतबाट घटेर १०.८५ प्रतिशतमा आएको छ। यसले पुँजी वृद्धिमा कोर इक्विटीभन्दा ऋणमूलक उपकरणको भूमिका बढेको संकेत गर्छ। बैंकले रु. १ अर्ब बराबरको ऋणपत्र निष्कासनमार्फत पुँजी संरचना बलियो बनाएको भए पनि दीर्घकालीन रूपमा बलियो पुँजी आधारका लागि आन्तरिक इक्विटी क्षमता महत्वपूर्ण हुन्छ।
Published by Shine Resunga Dev Bank # on 2083-4-19
View More by Shine Resunga Dev Bank